Geopolítica
In this article
Introdução
Compreender o mercado energético global e suas políticas associadas é fundamental dada a sua importância fulcral na economia mundial. As recentes tensões têm causado uma necessidade de garantir tanto a segurança energética como a sustentabilidade. Com isto em consideração, é importante ter uma noção de como este mercado funciona a um nível global e as políticas a ele associado.
Principais fontes de energia
Atualmente há diferentes formas de produzir energia sendo que os principais métodos ainda envolvem fontes não renováveis.
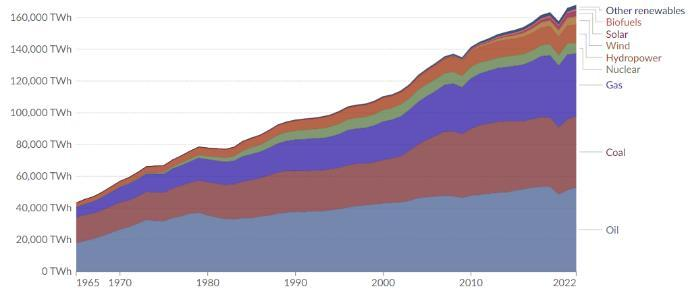
No gráfico acima observa-se que a maioria da eletricidade produzida a nível mundial é gerada a partir do petróleo, seguida de carvão, gás natural e finalmente fontes renováveis, sendo que a fonte energética renovável mais utilizada é a hídrica.
Algo relevante para se ter em consideração, é aferir quais os países que consumem mais eletricidade, pelo que isso é geralmente um bom indicativo do rumo de um mercado energético.
Entre as maiores economias, os países que mais produzem energia são, por ordem decrescente: China, Estados Unidos da América, Índia, a Rússia e o Japão[1].
Os seguintes gráficos ilustram as tendências crescentes de produção energética:
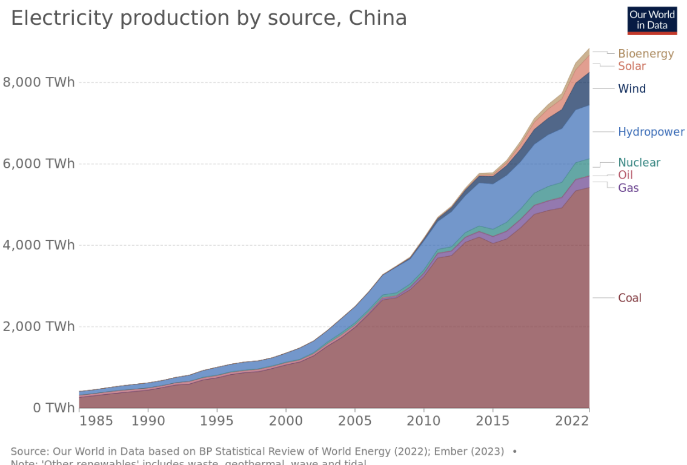
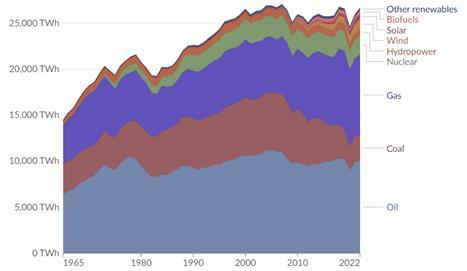
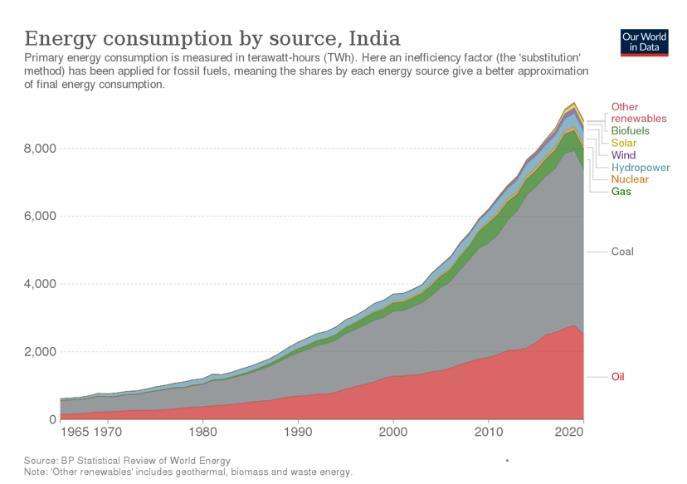
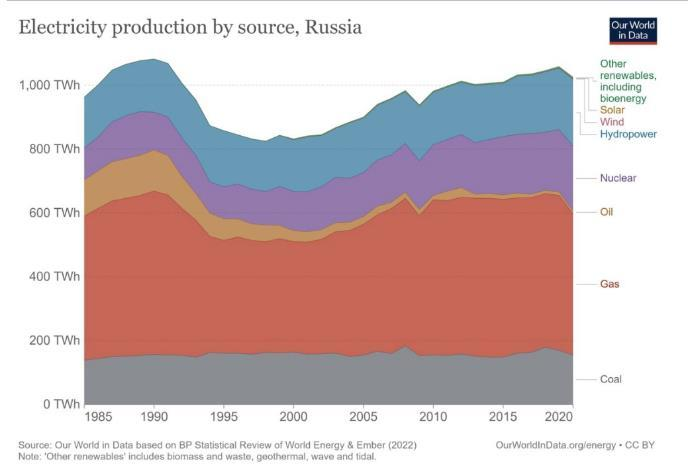
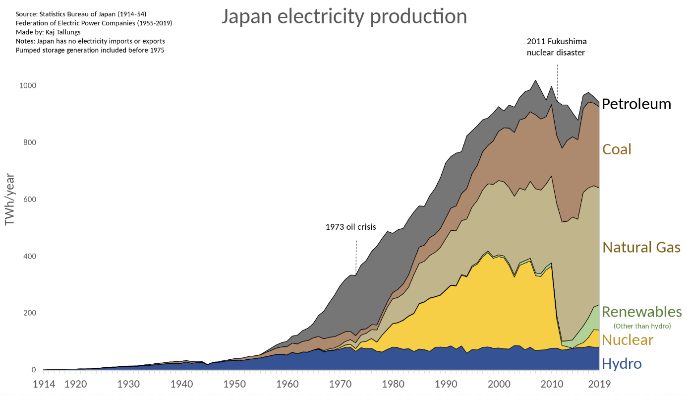
Por observação dos gráficos, é possível concluir que: a China consome principalmente carvão; os Estados Unidos usam em quantidades semelhantes o Petróleo, Gás natural e Carvão; a Índia tem como fonte principal o Carvão (mas também Petróleo); a Rússia usa principalmente Gás Natural, usando também Carvão e energia Nuclear; e o Japão usa primariamente Carvão e Gás Natural.
Uma observação a fazer foi que, em 2011, após o desastre nuclear de Fukushima, o uso de energia nuclear desceu a pico. Isto obrigou a um aumento drástico do consumo de energias fósseis, nomeadamente o Carvão e o Gás Natural, mesmo após o aumento da produção com fontes renováveis.
Esta análise permite concluir que, além das fontes fósseis dominarem o mercado energético, os principais países que são responsáveis pelo consumo destas não estão de todo a tomar a iniciativa de mudar esta rota.
Outros dados interessantes de se explorar são os das principais fontes energéticas na Europa, visto que muitos países assinaram o acordo de Paris, em que se comprometeram a reduzir as emissões de carbono[2].
Temos então:
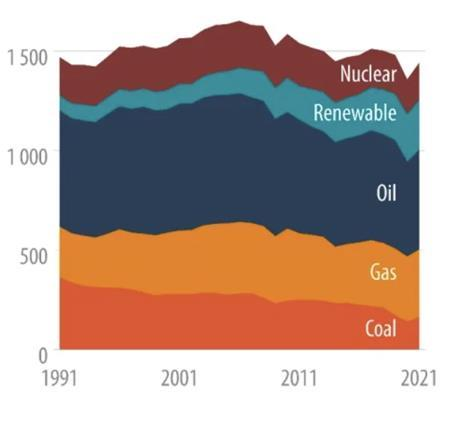
Deste gráfico podemos concluir que mesmo na Europa, apesar de se estarem a fazer esforços para diminuir o consumo de energias fósseis, estas continuam a prevalecer no mercado energético. Uma possível explicação pode estar associada a elevados custos de transição.
Relações de importação
No que toca ao mercado energético, idealmente, a quantidade de energia (ou neste caso eletricidade) que se produz tem de ser exatamente igual à que se gasta, não podendo haver falta ou mesmo excedentes. Dito isto, as relações de importação, entre países e mesmo continentes torna-se num assunto muito prevalente.
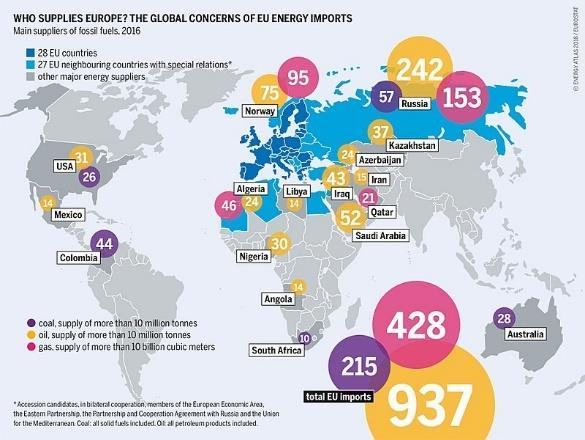
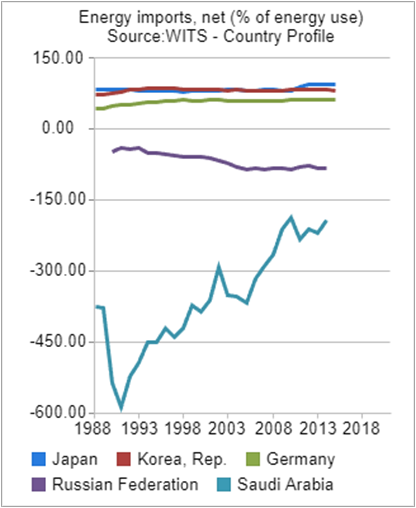
Como foi mencionado, grande parte da energia produzida provém de fontes não renováveis, pelo que países que possuem quantidades massivas destes recursos naturais, como Rússia, Arábia Saudita e Canadá, estão intrinsecamente em vantagem de um ponto de vista económico (é de notar que estes países são relativamente vastos, pelo que é lógico possuírem reservas materiais consideráveis).
Por outro lado, países que têm escassos recursos naturais, como o Japão e Coreia do Sul, submetem-se à importação de maiores quantidades destes materiais.
É então evidente que estes países se foquem em relações diplomáticas que permitam ter acesso a acordos energéticos de importação, como é o caso dos países europeus. Até mesmo os países com redes renováveis extensas dependem, ocasionalmente, destas relações, visto que a imprevisibilidade das condições atmosféricas gera situações de escassez ou excedente energético[3].
Tendências futuras de exportação
Embora certos acontecimentos globais como a guerra na Ucrânia e disrupções no mar Vermelho tenham perturbado as rotas de exportação de recursos energéticos como o petróleo e o gás natural liquefeito, há uma tendência crescente no que toca à exportação de recursos energéticos.
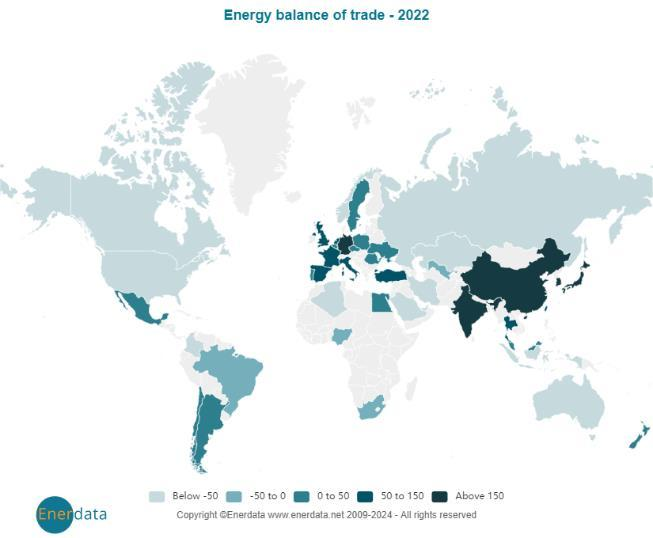
O crescimento populacional (Índia) e o aumento dos níveis de desenvolvimento humanos/industrialização (China) têm causado aumentos sucessivos nas necessidades energéticas desses países.
Como mencionado anteriormente, a China passou de exportar 35 milhões de toneladas de equivalente de petróleo (MTOE) em 1990, para importar 778 MTOE em 2022[4]. Devido aos recentes embargos comerciais, a Rússia exporta cerca de 2.14[5] milhões de barris por dia [6] para a China e outros 1.8[7] para a Índia.
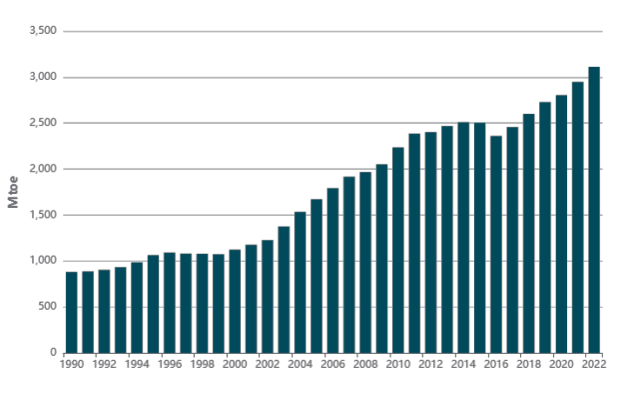
De acordo com as tendências económicas, o crescimento do consumo de energia passou para menos de metade (de +4.9% para 2.1%), em 2022. Este valor continua, no entanto, superior à média de +1.4% da década de 2010. Este declínio deveu-se ao aumento mais lento dos ritmos de consumo, face aos anos transatos na China (+3%) e EUA (+1.8%) que não foram compensados por países como a Arábia Saudita (+8.4%) e Indonésia (+21%) que tiveram grandes crescimentos económicos. Também aumentaram em África (+4%), embora tenha havido tensões no setor do carvão na África do Sul (-4.5%). Por outro lado, o bloqueio do gás russo e aumento no preço dos combustíveis, causou uma diminuição no consumo por toda a Europa (-4.4%).
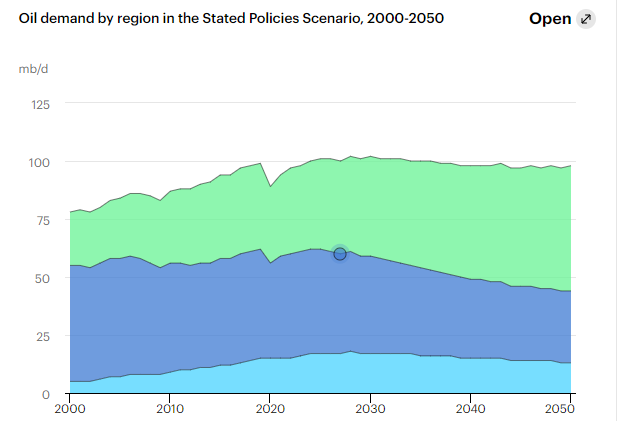
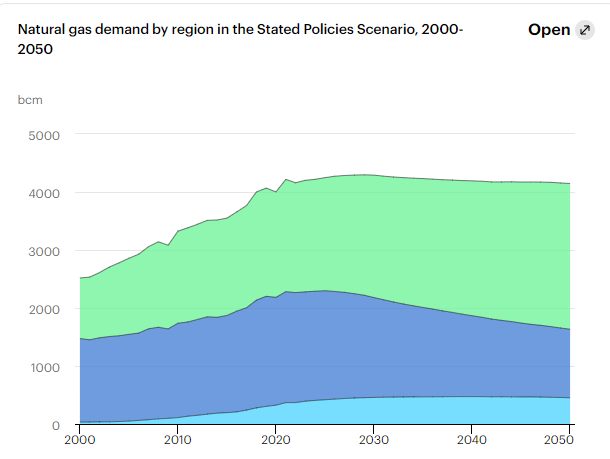
Pelo que tudo indica, fatores como a descida dos preços da energia, o aumento do investimento nas fontes renováveis (+40%), a industrialização[8](pg.47) e a adoção de frotas elétricas irão certamente aumentar a procura, e a exportação por parte dos maiores produtores. Para além do mais, facilidades na exportação, como a construção de gasodutos com capacidades de 250 mil milões de metros cúbicos de gás natural (EUA e no Catar até 2025), sugerem um aumento[9] estável das exportações.
Impacto económico e dependência
No que toca à dependência energética, as consequências são claras. Quando a Alemanha deixou de receber gás russo, teve de recorrer à queima de carvão para suprir as suas necessidades energéticas. Este problema só veio a ser piorado pelo encerramento de inúmeras centrais nucleares em detrimento das renováveis, que claramente não suprimiram o problema.
Se olharmos para a vizinha França, a energia nuclear permitiu uma independência energética que não foi severamente afetada pela falta de gás.
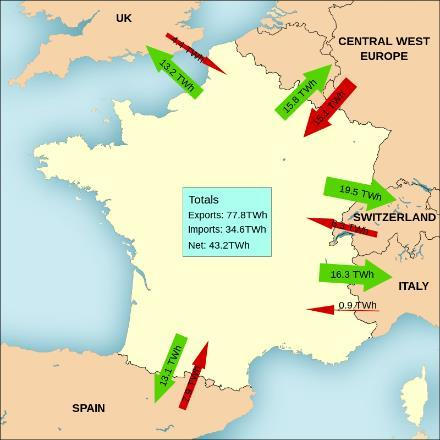
Estudos apontam que as transições [10] para renováveis, mas também para o nuclear, reduzem drasticamente a dependência energética, pois estas fontes reduzem os riscos associados a processos como extração, importação e dependência política. Elas apenas dependem da aquisição dos materiais/componentes necessários para a construção e sua manutenção. No entanto, como se pôde observar nas figuras [2-7], o crescimento destas fontes tem sido muito lento, especialmente em países onde os custos iniciais são muito avultados e dificilmente acomodados com excedentes orçamentais, como a Índia.
mesmo se aplica à fraca diversificação no que toca à produção, que pode ser inviável, especialmente no caso das renováveis, devido à imprevisibilidade já referida.
Como tal, cabe a cada nação decidir uma estratégia que garanta um grau mínimo de independência energética que não ponha em risco a estabilidade dos recursos energéticos e o desenvolvimento económico e social. Quer esta solução passe pela energia nuclear, renováveis ou até mesmo os fósseis, as escolhas devem ser as mais diversificadas possíveis. Não há rotas certas ou erradas! Apenas há escolhas mais eficientes e eficazes.
Métodos de Transporte
Fontes não renováveis tendem a ter maiores preocupações no âmbito de transporte devido à necessidade de constante abastecimento de recursos energéticos.
Por exemplo, uma grande parte do transporte de gás natural e derivados de petróleo tendem a ser transportados através de tankers, enquanto o resto é maioritariamente ocupado por gasodutos/oleodutos. O primeiro tem como problemas principais a sua menor eficiência e maior subjetividade a instabilidade nas suas rotas enquanto o último tem como problema o custo de manutenção e de iniciação. Carvão, por sua vez, está mais dependente da distância de transporte. Para curtas distâncias, principalmente por terra, os custos de transporte são reduzidos devido à grande eficiência de comboios quando comparados a tankers, que são os seus substitutos para longas distâncias ou para transportes aquáticos.
Energias renováveis tendem a ser menos dependentes de transportação. Isto deve-se ao facto destas apenas necessitarem do transporte dos materiais de construção e de manutenção. Energia nuclear, apesar de ser mais similar a energias não renováveis neste aspeto, tem os seus custos e preocupações reduzidas devido à sua maior densidade energética e maior segurança de transporte, devido a tender a ser transportado na forma de óxido de urânio ou hexafluoreto de urânio.
Mercados energéticos
Cada região é um caso único do ponto de vista energético, porque cada região depende de fatores como os recursos energéticos presentes na mesma, facilidade de acesso a esses recursos, proximidade e quantidade de recursos nas regiões próximas e capacidade de transporte entre regiões.
Regiões pobres no primeiro fator tendem a necessitar dos outros para tentar compensar no que toca a produção energética, tendo como exemplo a Europa. Apesar da existência de reservas no continente, como a de urânio em Portugal ou a de petróleo na Noruega, devido a dificuldades na sua exploração, este tende a desenvolver uma atitude importadora no comércio energético. Esta posição torna-a suscetível a fatores como instabilidade de regiões vizinhas, tendo como exemplo a invasão da Ucrânia que criou uma vasta quantidade de problemas no setor energético europeu.
A outra face da moeda são países como a Arábia Saudita que têm produção suficiente para alimentar-se. Esta pode ter problemas no que toca a rendimento, caso o valor da mercadoria baixe ao ponto de criar instabilidade económica, caso o setor energético esteja muito integrado na economia do país como um todo.
Conclusão
São raros os países em que se observa uma diminuição do consumo de energia, pelo que uma boa compreensão da geopolítica energética do mundo é algo crucial.
Devido a este aumento no consumo, países com recursos, tendem a aumentar a produção não renovável. Isto também se deve à facilidade de produzir com estas fontes. Já os países com poucos recursos, tendem a investir em energia renovável e em energia nuclear, já que esta depende pouco de combustíveis. Além disso, o transporte de recursos é difícil, pelo que estas fontes se tornam mais simples de usar.
Em geral, os países mais ricos investem mais em fontes diversificadas, que lhes conferem um maior grau de independência energética. Isto reduz a dependência de um grupo seleto de recursos energéticos e nas relações diplomáticas que permitem a sua importação.
Referências
[1]https://www.eia.gov/energyexplained/us-energy-facts/ (opens in a new tab)
[3]https://ourworldindata.org/ (opens in a new tab)
[9]https://www.iea.org/reports/world-energy-outlook-2023/executive-summary (opens in a new tab)
[10]https://www.sciencedirect.com/science/article/abs/pii/S2214629621004035 (opens in a new tab)
[11]https://guides.loc.gov/oil-and-gas-industry/midstream/modes (opens in a new tab)